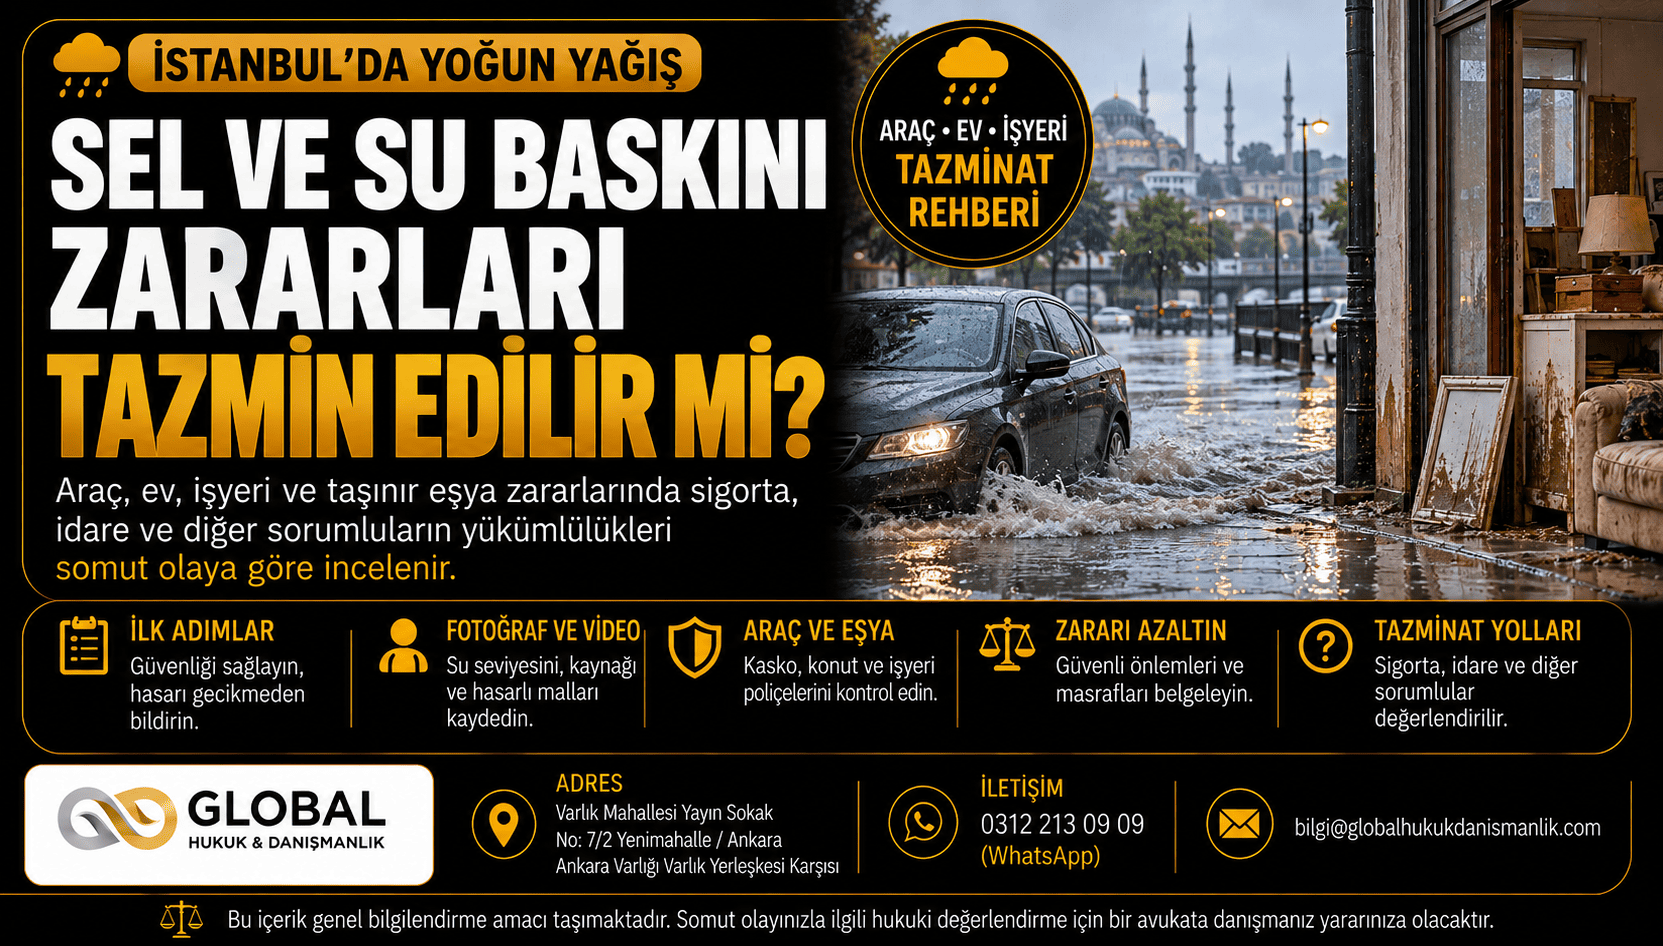
İstanbul’da Sel ve Su Baskını Zararlarını Kim Öder? Araç, Ev, İşyeri ve Eşya İçin Tazminat Rehberi
Yoğun yağış nedeniyle aracınız su altında kaldıysa, evinizi veya işyerinizi su bastıysa ne yapmalısınız? Sigorta, belediye ve diğer sorumlulara başvuru; fotoğraf ve video ile delil toplama, zararı azaltma ve bildirim yükümlülükleri hakkında hukuki rehber.
Kısa Cevap
İstanbul’da yoğun yağış, sel veya su baskını nedeniyle zarar gören araç, ev, işyeri, mobilya, elektronik cihaz, makine ve ticari mallar için tazminat talep edilmesi mümkün olabilir. Talebin kime yöneltileceği; sigorta poliçesine, suyun kaynağına, altyapının durumuna, binadaki eksikliklere ve zararla sorumlu kişinin davranışı arasındaki bağlantıya göre belirlenir.
Sigortanın bulunmaması, başka bir sorumludan tazminat istenemeyeceği anlamına gelmez. Sigortanın bulunması da bütün zararların otomatik olarak ödeneceğini göstermez.
İlk aşamada yapılması gerekenler; güvenliği sağlamak, hasarı ve suyun geliş biçimini belgelemek, makul koruma önlemlerini almak ve gerekli bildirimleri geciktirmeden yapmaktır.
Sel veya Su Baskını Sonrasında İlk Ne Yapılmalı?
1. Önce can güvenliğini sağlayın
Fotoğraf çekmek veya eşya kurtarmak için suyla kaplı bodruma, otoparka ya da akıntıya girmeyin. Elektrik tesisatı ve suya maruz kalan cihazlar bakımından uzman desteği alın. Sel suyuyla kaplı yolda araç kullanmaya çalışmayın.
AFAD’ın sel rehberleri, suyla kaplı alanlara girilmemesini ve elektrik kaynaklarından uzak durulmasını özellikle vurgular. Zararı azaltmak için alınacak tedbirler de güvenli koşullarda uygulanmalıdır. AFAD — Sel Öncesi, Sırası ve Sonrası Tedbirler
2. Temizlik başlamadan mevcut durumu kaydedin
Güvenli erişim mümkün olduğunda, su tahliye edilmeden ve hasarlı eşyalar taşınmadan önce görüntü alın. Acil müdahaleyi geciktirmek gerekiyorsa delil toplamaya öncelik verilmemeli; müdahale öncesinde mümkün olan kayıtlar alınarak işlem sırasında da belgelemeye devam edilmelidir.
3. Sigortacıya ve ilgili kişilere bildirim yapın
Poliçeniz varsa sigorta şirketinin resmi hasar kanallarından ihbar oluşturun. Kiracıysanız malike; ortak alan veya tesisat sorunu varsa yönetime de yazılı bildirim yapın. Altyapı sorunu düşünülüyorsa ilgili kuruma olay kaydı oluşturun ve inceleme talep edin.
İhbar numarasını, başvuru tarihini, gönderdiğiniz belgeleri ve cevapları saklayın.
4. Zararın büyümesini güvenli biçimde önlemeye çalışın
Güvenli koşullarda kuru malları ıslak mallardan ayırmak, taşınabilir eşyayı korunaklı alana almak, profesyonel tahliye ve kurutma desteği istemek gibi makul önlemler değerlendirilebilir. Yaptığınız işlemleri ve giderleri de belgeleyin.
Fotoğraf ve Video Nasıl Çekilmeli?
Yalnızca ıslanmış bir koltuğun veya aracın yakın plan görüntüsü, olayın nerede ve nasıl meydana geldiğini açıklamakta yetersiz kalabilir. Kayıtların hem hasarı hem de mümkün olduğu ölçüde hasarın nedenini göstermesi yararlıdır.
Genel görüntüyle başlayın
Sokak, bina girişi, kapı numarası, otopark veya işyeri cephesi gibi konumu anlaşılır kılan unsurları kaydedin. Ardından hasarlı alanlara geçin.
Suyun geliş yönünü ve seviyesini gösterin
Güvenli bir noktadan görülebiliyorsa suyun rögar, mazgal, otopark rampası, kapı, pencere, çatı veya tesisattan gelişini kaydedin. Duvar, kapı ve araç üzerindeki su izlerini görüntüleyin.
Her hasarlı malı ayrı ayrı belgeleyin
Araçta plaka ve aracın genel görünümünü; elektronik cihazlarda marka, model ve seri numarasını; ticari mallarda ürün etiketi, ambalaj, miktar ve raf konumunu kaydedin.
Görüntülerde yalnızca “her şey zarar gördü” denilmesi yerine, hangi malın hangi bölümünün zarar gördüğü anlaşılabilmelidir.
Müdahale sürecini de kaydedin
Çekiciyle taşıma, su tahliyesi, eşyanın güvenli yere alınması, kurutma ve zorunlu imha işlemlerinin öncesini ve sonrasını belgeleyin. Böylece zararı azaltmak için neler yaptığınız da görülebilir.
Orijinal dosyaları saklayın
Fotoğraf ve videoların orijinallerini silmeyin. Yalnızca mesajlaşma uygulamasından gönderilmiş, sıkıştırılmış kopyalara güvenmeyin. Dosyaları tarih ve olay yerine göre düzenleyip ikinci bir yerde yedekleyin.
Bu kayıt önerileri zorunlu bir çekim şekli değildir; olayın sonradan incelenmesini kolaylaştıran pratik adımlardır. Görüntü toplarken başkalarının özel alanlarına izinsiz girmeyin ve kayıtları gereksiz yere kamuya açık paylaşmayın.
Kamera Kayıtları ve Tanıklar İçin Hemen Ne Yapılabilir?
Apartman, otopark, işyeri veya çevredeki işletmelerin kameraları; suyun yükselmesini, aracın olay öncesindeki durumunu ve müdahale zamanını gösterebilir.
Kayıtların üzerine yeni görüntü yazılabileceği için ilgili işletmeye veya yönetime tarih ve saat aralığını belirterek kayıtların korunması talebini yazılı iletin. Kayıtların doğrudan size verilmesi mümkün değilse, hukuki süreçte istenebilmesi için korunmasını talep edin.
Olayı gören kişilerin iletişim bilgilerini, rızalarıyla not alın. Tanığın bizzat gördüğü olay ile başkasından duyduğu anlatımı birbirinden ayırın.
Aracım Selde Kaldı: Zararımı Kim Karşılar?
Kasko varsa
Kasko poliçesinde sel ve su baskını teminatının bulunup bulunmadığı incelenmelidir. Muafiyet, limit, istisna ve ek teminatlar da sonucu etkileyebilir.
Zorunlu trafik sigortası, kendi aracınızın sel hasarını karşılayan bir sigorta değildir. Kasko hasar bildirimi bakımından genel şartlarda öğrenmeden itibaren en geç beş iş günlük süre belirtilmektedir; ancak bildirim için bu sürenin sonunu beklememek gerekir.
Kasko yoksa
Zararın meydana gelmesinde kamu altyapısındaki eksiklik, otopark işletmesinin yükümlülüklerine aykırılık veya binanın yapım ve bakım sorunu etkili olmuşsa ilgili sorumluya yöneltilebilecek talepler araştırılır.
Örneğin kapalı otoparkta su altında kalan araç için yalnızca yağış miktarı değil; tahliye sisteminin durumu, önceki baskınlar, bakım kayıtları ve otoparkın işletilme biçimi de önem taşır. Otoparkta bulunmak tek başına işletmecinin sorumluluğunu kanıtlamaz.
Araç için hangi belgeler toplanmalı?
- Olay yerini, plakayı, su seviyesini ve araç içini gösteren görüntüler.
- Çekici ve otopark teslim belgeleri.
- Servis kabul formu ve ilk inceleme bulguları.
- Arıza tespit raporu, parça listesi ve onarım hesabı.
- Sigorta ekspertiz raporu ve hasar dosyası yazışmaları.
- Varsa kamera görüntüleri, müdahale tutanakları ve tanık bilgileri.
Suya maruz kalan aracı çalıştırmayı denemeden yol yardım veya servis yönlendirmesi alın. Servise, aracın sel veya su baskınına maruz kaldığını açıkça bildirin ve bunun kabul formuna yazılmasını isteyin.
Değer kaybı, ikame araç ve kullanım mahrumiyeti talepleri, onarım bedelinden ayrı incelenmelidir. Bu kalemlerin her biri için hukuki dayanak, gerçek zarar ve varsa poliçe kapsamı değerlendirilir.
Ev Eşyası, Telefon, Bilgisayar ve Diğer Taşınırlar İçin Tazminat İstenebilir mi?
Mobilya, beyaz eşya, bilgisayar, telefon, halı, giysi, kişisel eşya ve diğer taşınırlar da zarar incelemesine dâhil edilebilir. Ancak her malın olay sırasında mevcut olduğu, hak sahibiyle bağlantısı, hasarı ve değeri ortaya konulmalıdır.
Bir hasar listesinde şu bilgiler bulunabilir:
| Bilgi | Örnek |
|---|---|
| Eşyanın tanımı | Dizüstü bilgisayar |
| Ayırt edici bilgiler | Marka, model, seri numarası |
| Olay öncesi durum | Kullanım süresi ve varsa önceki hasar |
| Olay sonrası durum | Sıvı teması, çalışmama, servis bulgusu |
| Destekleyici belgeler | Fatura, garanti kaydı, eski fotoğraf |
| Zarar hesabı | Onarım bedeli veya ekonomik durum değerlendirmesi |
Faturanın bulunmaması, talebin mutlaka reddedileceği anlamına gelmez. Banka hareketleri, sipariş kayıtları, garanti belgeleri, eski görüntüler ve diğer deliller değerlendirilebilir. Bununla birlikte yalnızca malın güncel sıfır satış fiyatını yazmak, gerçek zarar hesabı için her zaman yeterli değildir.
Konut poliçesinde bina ve eşya teminatları ayrı kontrol edilmelidir. Değerli eşya, nakit, mücevher ve bazı özel mallar için ayrıca düzenleme gerekebilir.
Kiracının Eşyaları Zarar Gördüyse Ne Olur?
Kiracının kendi eşyasındaki zarar ile malikin binadaki zararı ayrı kalemlerdir. Kiracı, kendi zararları için hak sahibi olabilir; fakat talebin kime yöneltileceği su baskınının nedenine göre değişir.
Çatı, bina drenajı veya yapısal bakım eksikliği söz konusuysa malik ve diğer ilgililerin sorumluluğu incelenebilir. Türk Borçlar Kanunu’nun 69. maddesi, yapım bozukluğu veya bakım eksikliğinden doğan zararlar bakımından yapı malikinin sorumluluğunu düzenler.
Kiracı, olayı ve acil müdahale ihtiyacını malike yazılı bildirmeli; kendi eşya listesini, yaptığı giderleri ve varsa önceki bakım taleplerini saklamalıdır.
İşyerindeki Stok, Makine ve Ekipman Zararları Nasıl Belgelenir?
İşyerinde yalnızca bina hasarı değil; satış ürünleri, hammaddeler, yarı mamuller, makineler, bilgisayarlar ve diğer demirbaşlar da ayrı ayrı değerlendirilmelidir.
Özellikle şu belgeler korunmalıdır:
- Olay tarihindeki stok ve depo kayıtları.
- Alış faturaları, irsaliyeler ve envanter listeleri.
- Ürünlerin miktarını ve yerini gösteren görüntüler.
- Makine ve cihazların seri numaraları ile servis raporları.
- Kullanılamaz ürünlere ilişkin ayrıştırma ve imha kayıtları.
- Faaliyetin durduğu dönemi gösteren işletme belgeleri.
Müşteriye ait, kiralanmış veya emanet bırakılmış mallar ayrıca belirtilmelidir. Bu malların sahipliği, teslim ilişkisi ve sigorta kapsamı ayrı incelenir.
İşin durması nedeniyle ileri sürülen kazanç kaybı da fiziksel mal hasarıyla aynı değildir. Mal sigortasında kazanç kaybı, aksine sözleşme yoksa kapsam dışında kalır; ek teminat ve ispat koşulları kontrol edilmelidir.
Zararı Azaltmak İçin Çaba Göstermek Zorunlu mu?
Sigorta ilişkisi bakımından evet. Türk Ticaret Kanunu’nun 1448. maddesi, imkânlar ölçüsünde zararın önlenmesi, azaltılması ve büyümesinin engellenmesi için tedbir alınmasını düzenler. Sigortacının uygun talimatları da dikkate alınmalıdır.
Bu yükümlülüğün ihlali sigortacı aleyhine bir durum yaratmışsa, kusurun ağırlığına göre tazminattan indirim gündeme gelebilir. Makul koruma ve kurtarma giderleri ise kanundaki koşullarla ayrıca karşılanabilir; önlemin sonuçsuz kalması tek başına gideri talep edilemez hâle getirmez.
Uygulamada güvenli koşullarda eşyayı taşıma, profesyonel su tahliyesi, kurutma veya çekici desteği gibi işlemler değerlendirilebilir. Her gider için hizmet belgesi ve fatura alınmalıdır. Bu giderlerin tamamının her durumda ödeneceği varsayılmamalıdır.
Sigortaya Bildirim ve Belge Verme Yükümlülüğü Nedir?
TTK m. 1446 gereğince olay öğrenilince sigortacıya gecikmeksizin bildirim yapılmalıdır. Gerekli bilgi ve belgelerin makul sürede sağlanması ve incelemeye imkân verilmesi de m. 1447 kapsamında önem taşır.
Bildirimin gecikmesi tek başına bütün tazminat hakkının otomatik kaybı değildir. Gecikmenin ödenecek tutarı artırıp artırmadığı ve kusurun ağırlığı değerlendirilir.
İlk bildirim için bütün faturaların ve raporların tamamlanmasını beklemeyin. Olayı bildirin; henüz belirlenemeyen hasar kalemlerini açıklayın ve belgeleri sonradan tamamlayın. Kesinleşmemiş zarar miktarını kesinmiş gibi sunmayın.
Hasarlı Eşyayı Atabilir veya Aracı Tamir Ettirebilir miyim?
Acil güvenlik ve sağlık ihtiyaçlarıyla, inceleme için delillerin korunması birlikte gözetilmelidir.
Hasarlı eşya, sökülen parça veya ticari ürün inceleme yapılmadan ortadan kaldırılırsa, zararın nedeni ve miktarı tartışmalı hâle gelebilir. Mümkünse önce sigortacıya haber verin ve inceleme talep edin.
Beklenemeyen hâllerde:
- İşlem öncesi ayrıntılı görüntü alın.
- Müdahalenin neden acil olduğunu kaydedin.
- Servis veya hizmet sağlayıcıdan yazılı tespit isteyin.
- Değişen parçaları güvenli ve mümkün olduğu ölçüde koruyun.
- İmha gerekiyorsa ürün, miktar, sebep ve tarihi belgeleyin.
Sağlık riski taşıyan malları sırf delil olarak tutmak için tehlike yaratacak şekilde saklamayın.
Mahkemeden Delil Tespiti Ne Zaman İstenmeli?
Temizlik, onarım veya imha nedeniyle mevcut durum kaybolacaksa delil tespiti gecikmeden değerlendirilmelidir. Özellikle yüksek tutarlı stok, araç ve makine zararlarında teknik inceleme önem taşıyabilir.
Tespitte yalnızca hasar bedelinin değil; suyun kaynağının, tahliye sisteminin, onarım ihtiyacının ve zarar kalemlerinin incelenmesi istenebilir. Görevli ve yetkili merci, uyuşmazlığın niteliğine ve dava açılıp açılmadığına göre belirlenir. Delil tespiti, tek başına tazminata hükmedilmesi anlamına gelmez.
Belediyeden, İSKİ’den veya Başka Bir İdareden Tazminat İstenebilir mi?
Kamu hizmetinin yürütülmesindeki eksikliğin zarara neden olduğu iddiası varsa ilgili idarenin sorumluluğu araştırılır. Rögar ve mazgal bakımı, yağmur suyu tahliyesi, dere veya yol tesislerinin durumu bu incelemenin konusu olabilir.
İstanbul’da doğru muhatap yalnızca ilçeye göre belirlenmez. İBB, ilçe belediyesi, İSKİ veya başka bir kurumun görev alanı somut tesis ve hizmet bakımından incelenmelidir.
Yoğun yağışın varlığı tek başına sorumluluğu çözmez. Yağışın özellikleri yanında, alınabilecek önlemler ve mevcut eksikliklerin hasara etkisi teknik olarak değerlendirilmelidir. Başvuruda olayın kronolojisi, ileri sürülen hizmet eksikliği ve zarar belgeleri birlikte sunulmalıdır.
İdari eylemden doğan taleplerde İYUK m. 13, dava öncesinde ilgili idareye başvuruyu düzenler. Genel kural, öğrenmeden itibaren bir yıl ve her hâlde eylemden itibaren beş yıl içinde başvurudur. Ret veya 30 gün cevapsızlık sonrasında dava süresi ayrıca takip edilmelidir.
Arıza ihbarı ile tazminat başvurusu aynı şey değildir. Yalnızca telefonla su baskını bildirmek veya genel şikâyet kaydı açmakla yetinilmemeli; hakların yerine getirilmesini isteyen başvurunun içeriği ve süresi ayrıca değerlendirilmelidir.
Sigorta Şirketi Ödeme Yapmazsa Ne Yapılabilir?
Ret gerekçesi, poliçe ve ekspertiz raporu birlikte incelenmelidir. Teminat bulunmaması, istisna, eksik belge ve hasar hesabı uyuşmazlığı farklı sorunlardır.
Önce sigortacıya belgeli başvuru yapılır. Talebi karşılamayan nihai cevap veya ilgili branşlarda 15 iş günü cevapsızlık sonrasında, üyelik ve diğer koşullar sağlanıyorsa Sigorta Tahkim Komisyonu değerlendirilebilir. Mahkeme yolu seçilecekse görev ve dava şartları ayrıca kontrol edilir.
Sık Sorulan Sorular
Kaskom yok, aracımın zararını isteyemez miyim?
Kasko olmaması diğer sorumlulara yönelik talepleri kendiliğinden ortadan kaldırmaz. Ancak sorumluluk sebebi, zarar ve aralarındaki bağlantı ortaya konulmalıdır.
Ev sahibinin sigortası kiracının eşyalarını karşılar mı?
Kendiliğinden karşılamaz. Poliçede hangi eşyanın ve kimin menfaatinin teminat altında olduğu incelenmelidir.
Fotoğraf ve video çekmek yeterli mi?
Önemli bir başlangıçtır. Teknik rapor, tutanak, servis kaydı, fatura, stok kaydı ve diğer belgelerle desteklenmesi gerekebilir.
Bütün belgeler hazır olmadan sigortaya başvurabilir miyim?
Evet. Olay bildirimi geciktirilmemeli; eksik belgeler ve henüz belirlenemeyen zararlar belirtilerek dosya tamamlanmalıdır.
Temizlik için eksperin gelmesini beklemek zorunda mıyım?
Acil sağlık ve güvenlik önlemleri geciktirilmemelidir. Sigortacı bilgilendirilmeli, işlem öncesi durum kaydedilmeli ve müdahalenin zorunluluğu belgelenmelidir.
Sel zararı için herkesin uygulayacağı tek bir süre var mı?
Hayır. Sigorta ihbarı, idareye başvuru, dava süresi ve özel hukuk zamanaşımı farklıdır. Bir kuruma başvurmanın diğer bütün süreleri durdurduğu varsayılmamalıdır.
Sigorta ödeme yaptıysa aynı zararı yeniden isteyebilir miyim?
Aynı zarar iki kez tahsil edilemez. Ödenmeyen zarar kalemleri ve sigortacının sorumlu üçüncü kişilere yönelik hakları ayrıca değerlendirilir.
Sonuç
Sel ve su baskını zararlarında başarılı bir başvuru dosyası, yalnızca hasarlı malların listesinden oluşmaz. Olayın nasıl gerçekleştiği, her malın nasıl zarar gördüğü, zararın büyümemesi için ne yapıldığı ve hangi bildirimlerin ne zaman gerçekleştirildiği de belgelenmelidir.
Araç, ev eşyası, işyeri stoku ve makineler için ayrı hasar kayıtları oluşturulması; sigorta ve diğer sorumluluk yollarının birlikte değerlendirilmesini kolaylaştırır. Onarım ve temizlik ilerledikçe deliller kaybolabileceğinden, güvenli koşullarda erken kayıt alınması ve sürelerin baştan belirlenmesi önemlidir.
Global Hukuk Danışmanlık olarak avukatlık, danışmanlık ve koruyucu hukuki destek sunmaktayız.
🌐 www.globalhukukdanismanlik.com
📞 +90 312 213 09 09
BILGI VE HUKUKI DESTEK ALMAK İÇIN:
E-Mail: bilgi@globalhukukdanismanlik.com
Tel / Whatsapp : +903122130909
Whatsapp Destek İçin Tıklayınız…
www.globalhukukdanismanlik.com
——————————————————————————–
SORUMLULUK REDDİ: Bu web sitesinde yer alan materyaller Global Hukuk ve Danışmanlık tarafından hazırlanmış olup sadece bilgilendirme amaçlıdır ve hukuki tavsiye niteliği taşımaz. Bilgilerin iletilmesi, bir avukat-müvekkil ilişkisi yaratma amacı taşımaz ve makbuz teşkil etmez. Bu web sitesi ve ilgili yazı yasal konular hakkında bilgi içerir ve uygun yargı alanında yetkili ve nitelikli bir avukatın hukuki tavsiyesinin yerini tutmaz. Global Hukuk ve Danışmanlık, bu sitenin içeriğinden herhangi birine veya tümüne dayanılarak yapılan veya yapılmayan işlemlerle ilgili her türlü sorumluluğu açıkça reddeder.
YASAL UYARI ve TELİF HAKLARI:Bu web sitesinin içeriğinde yer alan tüm eserler (yazı, resim, görüntü, fotoğraf, belge, vb.) GLOBAL Hukuk & Danışmanlık’ a ait olup, 5846 sayılı Fikri ve Sanat Eserleri Kanunu ve 5237 sayılı Türk Ceza Kanunu kapsamında korunmaktadır. Bu hakları ihlal eden kişiler, 5846 sayılı Fikri ve Sanat Eserleri Kanunu ve 5237 sayılı Türk Ceza Kanunu’nda yer alan hukuki ve cezai yaptırımlara tabi olurlar. Sitede yer alan ve hukuken koruma altında bulunan eserler ancak kişisel bilgi edinme amacıyla kullanılabilir. Ticari kullanım amacı taşımasa dahi, kişisel kullanım ve bilgi edinme amacını aşar nitelikte olan çoğaltma-dağıtma-haber yapma-yayımlama, vb. fiiller hak sahibi olan Avukat Ahmet Bilal DİKDOĞMUŞ tarafından dava ve şikayete muhatap olacaktır.
GLOBAL Hukuk & Danışmanlık’ tan yazılı izin alınmadıkça;
1-) Bu sitede yer alan makale ve yazılar atıf kurallarına uygun olacak biçimde atıf yapılıyor olsa dahi kopyalanamaz. Sitede yer alan bir görsel, fotoğraf, blog, resim, belge, yazı, makalenin bir bölümünün veya tamamen kopyalanmak suretiyle kullanımının suç teşkil ettiği hatırlatılmalıdır.
2-) Sitede yer alan eserlerin bütünü veya bir kısmı ya da sitenin bütünü veya bir kısmı değiştirilerek veya başka bir suretle diğer bir internet sitesinde veya yazılı, basılı evrakta kullanılamaz.
3-) Türk Patent Marka Kurumu’ nda tescilli marka konumunda olan “Global Hukuk” ibaresi ve logosu üçüncü kişiler tarafından kullanılamaz.
GLOBAL Hukuk & Danışmanlık